Domain mobil-systeme.de kaufen?
Wir ziehen mit dem Projekt
mobil-systeme.de um.
Sind Sie am Kauf der Domain
mobil-systeme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mobil-systeme.de kaufen?
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **
Sind Montagekosten Anschaffungskosten?
Sind Montagekosten Anschaffungskosten? Diese Frage hängt von der Definition der Begriffe ab. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die für den Erwerb eines Vermögenswerts anfallen, während Montagekosten die Kosten für die Installation oder den Zusammenbau eines Vermögenswerts sind. In einigen Fällen können Montagekosten als Teil der Anschaffungskosten betrachtet werden, insbesondere wenn sie notwendig sind, um den Vermögenswert in einen betriebsbereiten Zustand zu versetzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Buchführung und Berichterstattung gelten, um festzustellen, ob Montagekosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach Kontext und Situation variieren. **

Ähnliche Suchbegriffe für Anschaffungskosten
Top-Angebote
Produkte zum Begriff Anschaffungskosten:
-
Handbuch Nachhaltigkeit im VergaberechtHandbuch Nachhaltigkeit im Vergaberecht , Zum Werk Das Handbuch behandelt die gesamte Bandbreite der strategischen Beschaffung unter Berücksichtigung von qualitativen, ökologischen, sozialen und innovativen Aspekten. Systematisch werden die rechtlichen Grundlagen für die Berücksichtigung von Aspekten der sozialen und ökologischen Nachhaltigkeit im Vergaberecht dargestellt. Die Möglichkeiten der Implementierung von Nachhaltigkeitskriterien in Vergabeverfahren werden praxisnah und dogmatisch fundiert aufgezeigt. Inhalt Grundlagen: Von dem Begriff und der Dimension der Nachhaltigkeit über die bestehenden Rechtsgrundlagen bis hin zur strategischen Gestaltung der Beschaffung. Vorbereitung des Vergabeverfahrens: Haushalts- und vergaberechtliche Rahmenbedingungen sowie praktische Umsetzung bei öffentlichen Auftraggebern. Gestaltung der Vergabeunterlagen: Insb. Eignungskriterien, Anforderungen an die Leistung, Zuschlagskriterien/Wertungsformeln, Ausführungsbedingungen. Nachweisführung: Insb. Gütezeichen, Zertifizierungen. Praxisrelevante Beschaffungsgegenstände: Bauleistungen, IT/TK, Energie, Fahrzeuge etc. Vorteile auf einen Blick systematischer, anwenderfreundlicher Überblick über die gesamte Bandbreite der strategischen Beschaffung. Auftraggeberinnen und Auftraggeber erhalten zielorientierte, praktische Vorschläge für die Berücksichtigung von Nachhaltigkeitsaspekten in Vergabeverfahren. Bieterinnen und Bieter erhalten eine Orientierung in Bezug auf die in einem Vergabeverfahren gestellten Anforderungen mit Nachhaltigkeitsbezug. Neben den "Werkzeugen" der strategischen Beschaffung werden auch Hilfestellungen zur effizienten Umsetzung sowie zur Verfolgung einer maßvollen und generationengerechten Beschaffung gegeben. Zielgruppe Für Vergabestellen der öffentlichen Auftraggeber, Unternehmen, Rechnungsprüfungsstellen sowie Rechtsanwenderinnen und Rechtsanwender. , Reflektoren > Beleuchtung , Erscheinungsjahr: 20240613, Produktform: Leinen, Redaktion: Lausen, Irene~Müller, Jan Peter, Auflage: 24000, Seitenzahl/Blattzahl: 577, Keyword: Klimaschutz; Lebenszyklusansatz; Nachhaltige Beschaffung; Nachhaltigkeit; Vergaberecht; Vergabeverfahren, Fachschema: Vergabe - Vergaberecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vergaberecht, Seitenanzahl: XLIII, Seitenanzahl: 534, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 577 Blätter, Länge: 247, Breite: 171, Höhe: 36, Gewicht: 1078, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachhaltigkeit im Nonprofit-BereichNachhaltigkeit im Nonprofit-Bereich , Nachhaltigkeitsberichterstattung und EU-Taxonomie an konkreten Beispielen und Tools , Lampen & LEDs > Lichter & Leuchten , Erscheinungsjahr: 20240415, Redaktion: Bachert, Robert~Thillmann, Sabrina, Seitenzahl/Blattzahl: 288, Keyword: EU; Management; Nachhaltigkeit; Nachhaltigkeitsberichterstattung; Nonprofit-Bereich; Nonprofit-Unternehmen, Fachschema: Soziales Engagement~Gemeinnützigkeit~Unternehmensorganisation~Sozialarbeit, Fachkategorie: Gemeinnützige Organisationen (non-profit), Warengruppe: TB/Sozialpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 146, Höhe: 21, Gewicht: 476, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kappes Systeme Kappes ®RasterPlan ToolTower mobil klein Modell 5Der ®RasterPlan ToolTower dient zur systematischen, zentralen Lagerung und Bereitstellung von Werkzeugen, Kleinteilen und Ordnungsmaterialien.Der ToolTower kann je nach Ausführung stationär oder mobil eingesetzt werden und ist in 2 Größen lieferbar. Der ToolTower ist in der Standardvariante mit 4 Außen-Lochplatten mit der bewährten 10x10 mm ®RasterPlan Quadratlochung ausgestattet und kann mit Werkzeughaltern, Tablarhaltern und weiterem praktischen Lochplattenzubehör individuell für jeden Einsatzzweck ausgestattet werden.Bei der Variante mit abschließbarer Tür ist der Innenraum voll nutzbar und kann zusätzlich mit weiteren Lochplatten oder Fachböden konfiguriert werden. Schlag- und kratzfeste Kunststoffbeschichtung Stabile Rahmenkonstruktion RAL 5010 Lochplatten RAL 7035 Maße stationär: H 1100 / 2015 x B 700 x T 700 mm Maße mobil: H 1260 / 2175 x B 700 x T 700 mm Mobil mit 4 Lenkrollen, davon 2 mit Feststeller gemäß EN 1757-3 Rollen grau Spurlos987,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kappes Systeme Kappes ®RasterPlan ToolTower Mobil Groß Modell 1Der ®RasterPlan ToolTower dient zur systematischen, zentralen Lagerung und Bereitstellung von Werkzeugen, Kleinteilen und Ordnungsmaterialien.Der ToolTower kann je nach Ausführung stationär oder mobil eingesetzt werden und ist in 2 Größen lieferbar. Der ToolTower ist in der Standardvariante mit 4 Außen-Lochplatten mit der bewährten 10x10 mm ®RasterPlan Quadratlochung ausgestattet und kann mit Werkzeughaltern, Tablarhaltern und weiterem praktischen Lochplattenzubehör individuell für jeden Einsatzzweck ausgestattet werden.Bei der Variante mit abschließbarer Tür ist der Innenraum voll nutzbar und kann zusätzlich mit weiteren Lochplatten oder Fachböden konfiguriert werden. Schlag- und kratzfeste Kunststoffbeschichtung Stabile Rahmenkonstruktion RAL 5010 Lochplatten RAL 7035 Maße stationär: H 1100 / 2015 x B 700 x T 700 mm Maße mobil: H 1260 / 2175 x B 700 x T 700 mm Mobil mit 4 Lenkrollen, davon 2 mit Feststeller gemäß EN 1757-3 Rollen grau Spurlos1039,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
-
Sind zulassungskosten Anschaffungskosten?
Sind Zulassungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Zulassungskosten beziehen sich normalerweise auf die Gebühren, die für die Registrierung eines Fahrzeugs oder einer Immobilie anfallen, während Anschaffungskosten die Kosten sind, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind. In einigen Fällen können Zulassungskosten als Teil der Anschaffungskosten betrachtet werden, da sie notwendig sind, um den Vermögenswert zu erwerben und zu nutzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Zulassungskosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach individueller Situation und Rechnungslegungsmethoden variieren. **
-
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **
-
Sind Lieferkosten Anschaffungskosten?
Nein, Lieferkosten sind in der Regel keine Anschaffungskosten. Anschaffungskosten beziehen sich auf den Preis, den man für den Kauf eines Vermögensgegenstandes zahlt. Lieferkosten hingegen sind die Kosten, die für die Lieferung oder den Transport eines gekauften Gegenstandes anfallen. Sie sind zwar Teil der Gesamtkosten, aber werden üblicherweise separat ausgewiesen. Lieferkosten erhöhen zwar den Gesamtpreis, aber sie sind keine direkten Anschaffungskosten, da sie nicht für den eigentlichen Erwerb des Vermögensgegenstandes anfallen. **


Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **
Sind Anschaffungskosten Fixkosten?
Nein, Anschaffungskosten sind keine Fixkosten. Fixkosten sind regelmäßig wiederkehrende Kosten, die unabhängig von der Produktionsmenge oder dem Verkaufsvolumen anfallen. Anschaffungskosten hingegen sind einmalige Kosten, die bei der Anschaffung von Vermögensgegenständen wie Maschinen, Fahrzeugen oder Gebäuden entstehen. **
Top-Angebote
Produkte zum Begriff Anschaffungskosten:
-
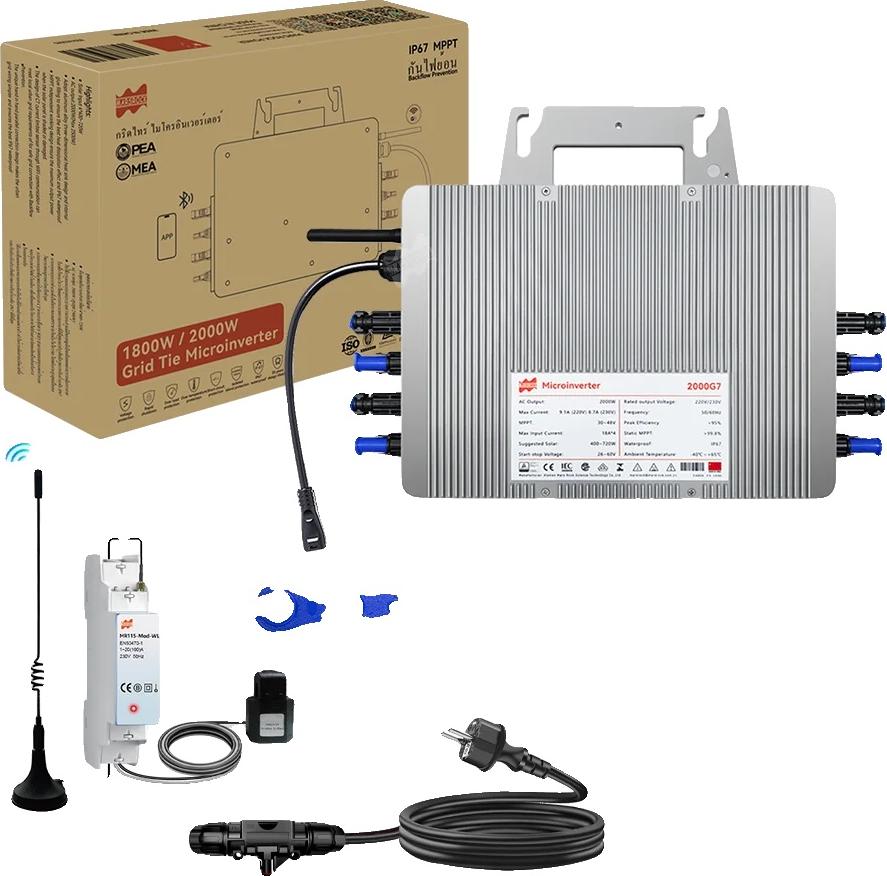
Mikroinverter, WiFi-Konnektivität, hohe Effizienz, Rückfluss und Kabel, 240V, 22-50Vbenutzerfreundliche einrichtung: das einzigartige parallelschaltungsdesign vereinfacht die verdrahtung im städtischen netz für eine einfache installation.hohe effizienz: erreicht eine hohe spitzenumwandlungseffizienz und maximiert die energieausbeute von solarzellen.intelligente funktionalität: verfügt über wifi-funktionen für die echtzeitüberwachung und anpassungen von ihrem gerät. Spezifikation: material: aluminiumgehäuse für langlebigkeitabmessungen: kompaktes und leichtes designkompatibilität: entwickelt für die verwung mit pvmodulen von 400w bis 720wleistung: spitzenwirkungsgrad von 97%eingangsspannungsbereich: dcbetriebsspannungsbereich von 26v bis 60vausgangsspannungsbereich: einstellbarer ausgangsspannungsbereich von 195,5v 264,5vwasserbeständigkeit: schutzart ip67maximale eingangsströmung: 18aDie von Ihnen gekaufte Variante ist:Rückfluss und Kabel240V22-50V630,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kappes Systeme Kappes ®RasterPlan ToolTower mobil klein Modell 4Der ®RasterPlan ToolTower dient zur systematischen, zentralen Lagerung und Bereitstellung von Werkzeugen, Kleinteilen und Ordnungsmaterialien.Der ToolTower kann je nach Ausführung stationär oder mobil eingesetzt werden und ist in 2 Größen lieferbar. Der ToolTower ist in der Standardvariante mit 4 Außen-Lochplatten mit der bewährten 10x10 mm ®RasterPlan Quadratlochung ausgestattet und kann mit Werkzeughaltern, Tablarhaltern und weiterem praktischen Lochplattenzubehör individuell für jeden Einsatzzweck ausgestattet werden.Bei der Variante mit abschließbarer Tür ist der Innenraum voll nutzbar und kann zusätzlich mit weiteren Lochplatten oder Fachböden konfiguriert werden. Schlag- und kratzfeste Kunststoffbeschichtung Stabile Rahmenkonstruktion RAL 5010 Lochplatten RAL 7035 Maße stationär: H 1100 / 2015 x B 700 x T 700 mm Maße mobil: H 1260 / 2175 x B 700 x T 700 mm Mobil mit 4 Lenkrollen, davon 2 mit Feststeller gemäß EN 1757-3 Rollen grau Spurlos906,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Nachhaltigkeit im VergaberechtHandbuch Nachhaltigkeit im Vergaberecht , Zum Werk Das Handbuch behandelt die gesamte Bandbreite der strategischen Beschaffung unter Berücksichtigung von qualitativen, ökologischen, sozialen und innovativen Aspekten. Systematisch werden die rechtlichen Grundlagen für die Berücksichtigung von Aspekten der sozialen und ökologischen Nachhaltigkeit im Vergaberecht dargestellt. Die Möglichkeiten der Implementierung von Nachhaltigkeitskriterien in Vergabeverfahren werden praxisnah und dogmatisch fundiert aufgezeigt. Inhalt Grundlagen: Von dem Begriff und der Dimension der Nachhaltigkeit über die bestehenden Rechtsgrundlagen bis hin zur strategischen Gestaltung der Beschaffung. Vorbereitung des Vergabeverfahrens: Haushalts- und vergaberechtliche Rahmenbedingungen sowie praktische Umsetzung bei öffentlichen Auftraggebern. Gestaltung der Vergabeunterlagen: Insb. Eignungskriterien, Anforderungen an die Leistung, Zuschlagskriterien/Wertungsformeln, Ausführungsbedingungen. Nachweisführung: Insb. Gütezeichen, Zertifizierungen. Praxisrelevante Beschaffungsgegenstände: Bauleistungen, IT/TK, Energie, Fahrzeuge etc. Vorteile auf einen Blick systematischer, anwenderfreundlicher Überblick über die gesamte Bandbreite der strategischen Beschaffung. Auftraggeberinnen und Auftraggeber erhalten zielorientierte, praktische Vorschläge für die Berücksichtigung von Nachhaltigkeitsaspekten in Vergabeverfahren. Bieterinnen und Bieter erhalten eine Orientierung in Bezug auf die in einem Vergabeverfahren gestellten Anforderungen mit Nachhaltigkeitsbezug. Neben den "Werkzeugen" der strategischen Beschaffung werden auch Hilfestellungen zur effizienten Umsetzung sowie zur Verfolgung einer maßvollen und generationengerechten Beschaffung gegeben. Zielgruppe Für Vergabestellen der öffentlichen Auftraggeber, Unternehmen, Rechnungsprüfungsstellen sowie Rechtsanwenderinnen und Rechtsanwender. , Reflektoren > Beleuchtung , Erscheinungsjahr: 20240613, Produktform: Leinen, Redaktion: Lausen, Irene~Müller, Jan Peter, Auflage: 24000, Seitenzahl/Blattzahl: 577, Keyword: Klimaschutz; Lebenszyklusansatz; Nachhaltige Beschaffung; Nachhaltigkeit; Vergaberecht; Vergabeverfahren, Fachschema: Vergabe - Vergaberecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vergaberecht, Seitenanzahl: XLIII, Seitenanzahl: 534, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 577 Blätter, Länge: 247, Breite: 171, Höhe: 36, Gewicht: 1078, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachhaltigkeit im Nonprofit-BereichNachhaltigkeit im Nonprofit-Bereich , Nachhaltigkeitsberichterstattung und EU-Taxonomie an konkreten Beispielen und Tools , Lampen & LEDs > Lichter & Leuchten , Erscheinungsjahr: 20240415, Redaktion: Bachert, Robert~Thillmann, Sabrina, Seitenzahl/Blattzahl: 288, Keyword: EU; Management; Nachhaltigkeit; Nachhaltigkeitsberichterstattung; Nonprofit-Bereich; Nonprofit-Unternehmen, Fachschema: Soziales Engagement~Gemeinnützigkeit~Unternehmensorganisation~Sozialarbeit, Fachkategorie: Gemeinnützige Organisationen (non-profit), Warengruppe: TB/Sozialpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 146, Höhe: 21, Gewicht: 476, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **
-
Sind Montagekosten Anschaffungskosten?
Sind Montagekosten Anschaffungskosten? Diese Frage hängt von der Definition der Begriffe ab. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die für den Erwerb eines Vermögenswerts anfallen, während Montagekosten die Kosten für die Installation oder den Zusammenbau eines Vermögenswerts sind. In einigen Fällen können Montagekosten als Teil der Anschaffungskosten betrachtet werden, insbesondere wenn sie notwendig sind, um den Vermögenswert in einen betriebsbereiten Zustand zu versetzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Buchführung und Berichterstattung gelten, um festzustellen, ob Montagekosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach Kontext und Situation variieren. **
-
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
-
Sind zulassungskosten Anschaffungskosten?
Sind Zulassungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Zulassungskosten beziehen sich normalerweise auf die Gebühren, die für die Registrierung eines Fahrzeugs oder einer Immobilie anfallen, während Anschaffungskosten die Kosten sind, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind. In einigen Fällen können Zulassungskosten als Teil der Anschaffungskosten betrachtet werden, da sie notwendig sind, um den Vermögenswert zu erwerben und zu nutzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Zulassungskosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach individueller Situation und Rechnungslegungsmethoden variieren. **
Ähnliche Suchbegriffe für Anschaffungskosten
-
Kappes Systeme Kappes ®RasterPlan ToolTower mobil klein Modell 5Der ®RasterPlan ToolTower dient zur systematischen, zentralen Lagerung und Bereitstellung von Werkzeugen, Kleinteilen und Ordnungsmaterialien.Der ToolTower kann je nach Ausführung stationär oder mobil eingesetzt werden und ist in 2 Größen lieferbar. Der ToolTower ist in der Standardvariante mit 4 Außen-Lochplatten mit der bewährten 10x10 mm ®RasterPlan Quadratlochung ausgestattet und kann mit Werkzeughaltern, Tablarhaltern und weiterem praktischen Lochplattenzubehör individuell für jeden Einsatzzweck ausgestattet werden.Bei der Variante mit abschließbarer Tür ist der Innenraum voll nutzbar und kann zusätzlich mit weiteren Lochplatten oder Fachböden konfiguriert werden. Schlag- und kratzfeste Kunststoffbeschichtung Stabile Rahmenkonstruktion RAL 5010 Lochplatten RAL 7035 Maße stationär: H 1100 / 2015 x B 700 x T 700 mm Maße mobil: H 1260 / 2175 x B 700 x T 700 mm Mobil mit 4 Lenkrollen, davon 2 mit Feststeller gemäß EN 1757-3 Rollen grau Spurlos987,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kappes Systeme Kappes ®RasterPlan ToolTower Mobil Groß Modell 1Der ®RasterPlan ToolTower dient zur systematischen, zentralen Lagerung und Bereitstellung von Werkzeugen, Kleinteilen und Ordnungsmaterialien.Der ToolTower kann je nach Ausführung stationär oder mobil eingesetzt werden und ist in 2 Größen lieferbar. Der ToolTower ist in der Standardvariante mit 4 Außen-Lochplatten mit der bewährten 10x10 mm ®RasterPlan Quadratlochung ausgestattet und kann mit Werkzeughaltern, Tablarhaltern und weiterem praktischen Lochplattenzubehör individuell für jeden Einsatzzweck ausgestattet werden.Bei der Variante mit abschließbarer Tür ist der Innenraum voll nutzbar und kann zusätzlich mit weiteren Lochplatten oder Fachböden konfiguriert werden. Schlag- und kratzfeste Kunststoffbeschichtung Stabile Rahmenkonstruktion RAL 5010 Lochplatten RAL 7035 Maße stationär: H 1100 / 2015 x B 700 x T 700 mm Maße mobil: H 1260 / 2175 x B 700 x T 700 mm Mobil mit 4 Lenkrollen, davon 2 mit Feststeller gemäß EN 1757-3 Rollen grau Spurlos1039,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kappes Systeme Kappes ®RasterPlan ToolTower Mobil Groß Modell 6Der ®RasterPlan ToolTower dient zur systematischen, zentralen Lagerung und Bereitstellung von Werkzeugen, Kleinteilen und Ordnungsmaterialien.Der ToolTower kann je nach Ausführung stationär oder mobil eingesetzt werden und ist in 2 Größen lieferbar. Der ToolTower ist in der Standardvariante mit 4 Außen-Lochplatten mit der bewährten 10x10 mm ®RasterPlan Quadratlochung ausgestattet und kann mit Werkzeughaltern, Tablarhaltern und weiterem praktischen Lochplattenzubehör individuell für jeden Einsatzzweck ausgestattet werden.Bei der Variante mit abschließbarer Tür ist der Innenraum voll nutzbar und kann zusätzlich mit weiteren Lochplatten oder Fachböden konfiguriert werden. Schlag- und kratzfeste Kunststoffbeschichtung Stabile Rahmenkonstruktion RAL 5010 Lochplatten RAL 7035 Maße stationär: H 1100 / 2015 x B 700 x T 700 mm Maße mobil: H 1260 / 2175 x B 700 x T 700 mm Mobil mit 4 Lenkrollen, davon 2 mit Feststeller gemäß EN 1757-3 Rollen grau Spurlos1381,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kappes Systeme Kappes ®RasterPlan ToolTower Mobil Groß Modell 3Der ®RasterPlan ToolTower dient zur systematischen, zentralen Lagerung und Bereitstellung von Werkzeugen, Kleinteilen und Ordnungsmaterialien.Der ToolTower kann je nach Ausführung stationär oder mobil eingesetzt werden und ist in 2 Größen lieferbar. Der ToolTower ist in der Standardvariante mit 4 Außen-Lochplatten mit der bewährten 10x10 mm ®RasterPlan Quadratlochung ausgestattet und kann mit Werkzeughaltern, Tablarhaltern und weiterem praktischen Lochplattenzubehör individuell für jeden Einsatzzweck ausgestattet werden.Bei der Variante mit abschließbarer Tür ist der Innenraum voll nutzbar und kann zusätzlich mit weiteren Lochplatten oder Fachböden konfiguriert werden. Schlag- und kratzfeste Kunststoffbeschichtung Stabile Rahmenkonstruktion RAL 5010 Lochplatten RAL 7035 Maße stationär: H 1100 / 2015 x B 700 x T 700 mm Maße mobil: H 1260 / 2175 x B 700 x T 700 mm Mobil mit 4 Lenkrollen, davon 2 mit Feststeller gemäß EN 1757-3 Rollen grau Spurlos1309,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **
-
Sind Lieferkosten Anschaffungskosten?
Nein, Lieferkosten sind in der Regel keine Anschaffungskosten. Anschaffungskosten beziehen sich auf den Preis, den man für den Kauf eines Vermögensgegenstandes zahlt. Lieferkosten hingegen sind die Kosten, die für die Lieferung oder den Transport eines gekauften Gegenstandes anfallen. Sie sind zwar Teil der Gesamtkosten, aber werden üblicherweise separat ausgewiesen. Lieferkosten erhöhen zwar den Gesamtpreis, aber sie sind keine direkten Anschaffungskosten, da sie nicht für den eigentlichen Erwerb des Vermögensgegenstandes anfallen. **
-
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **
-
Sind Anschaffungskosten Fixkosten?
Nein, Anschaffungskosten sind keine Fixkosten. Fixkosten sind regelmäßig wiederkehrende Kosten, die unabhängig von der Produktionsmenge oder dem Verkaufsvolumen anfallen. Anschaffungskosten hingegen sind einmalige Kosten, die bei der Anschaffung von Vermögensgegenständen wie Maschinen, Fahrzeugen oder Gebäuden entstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.